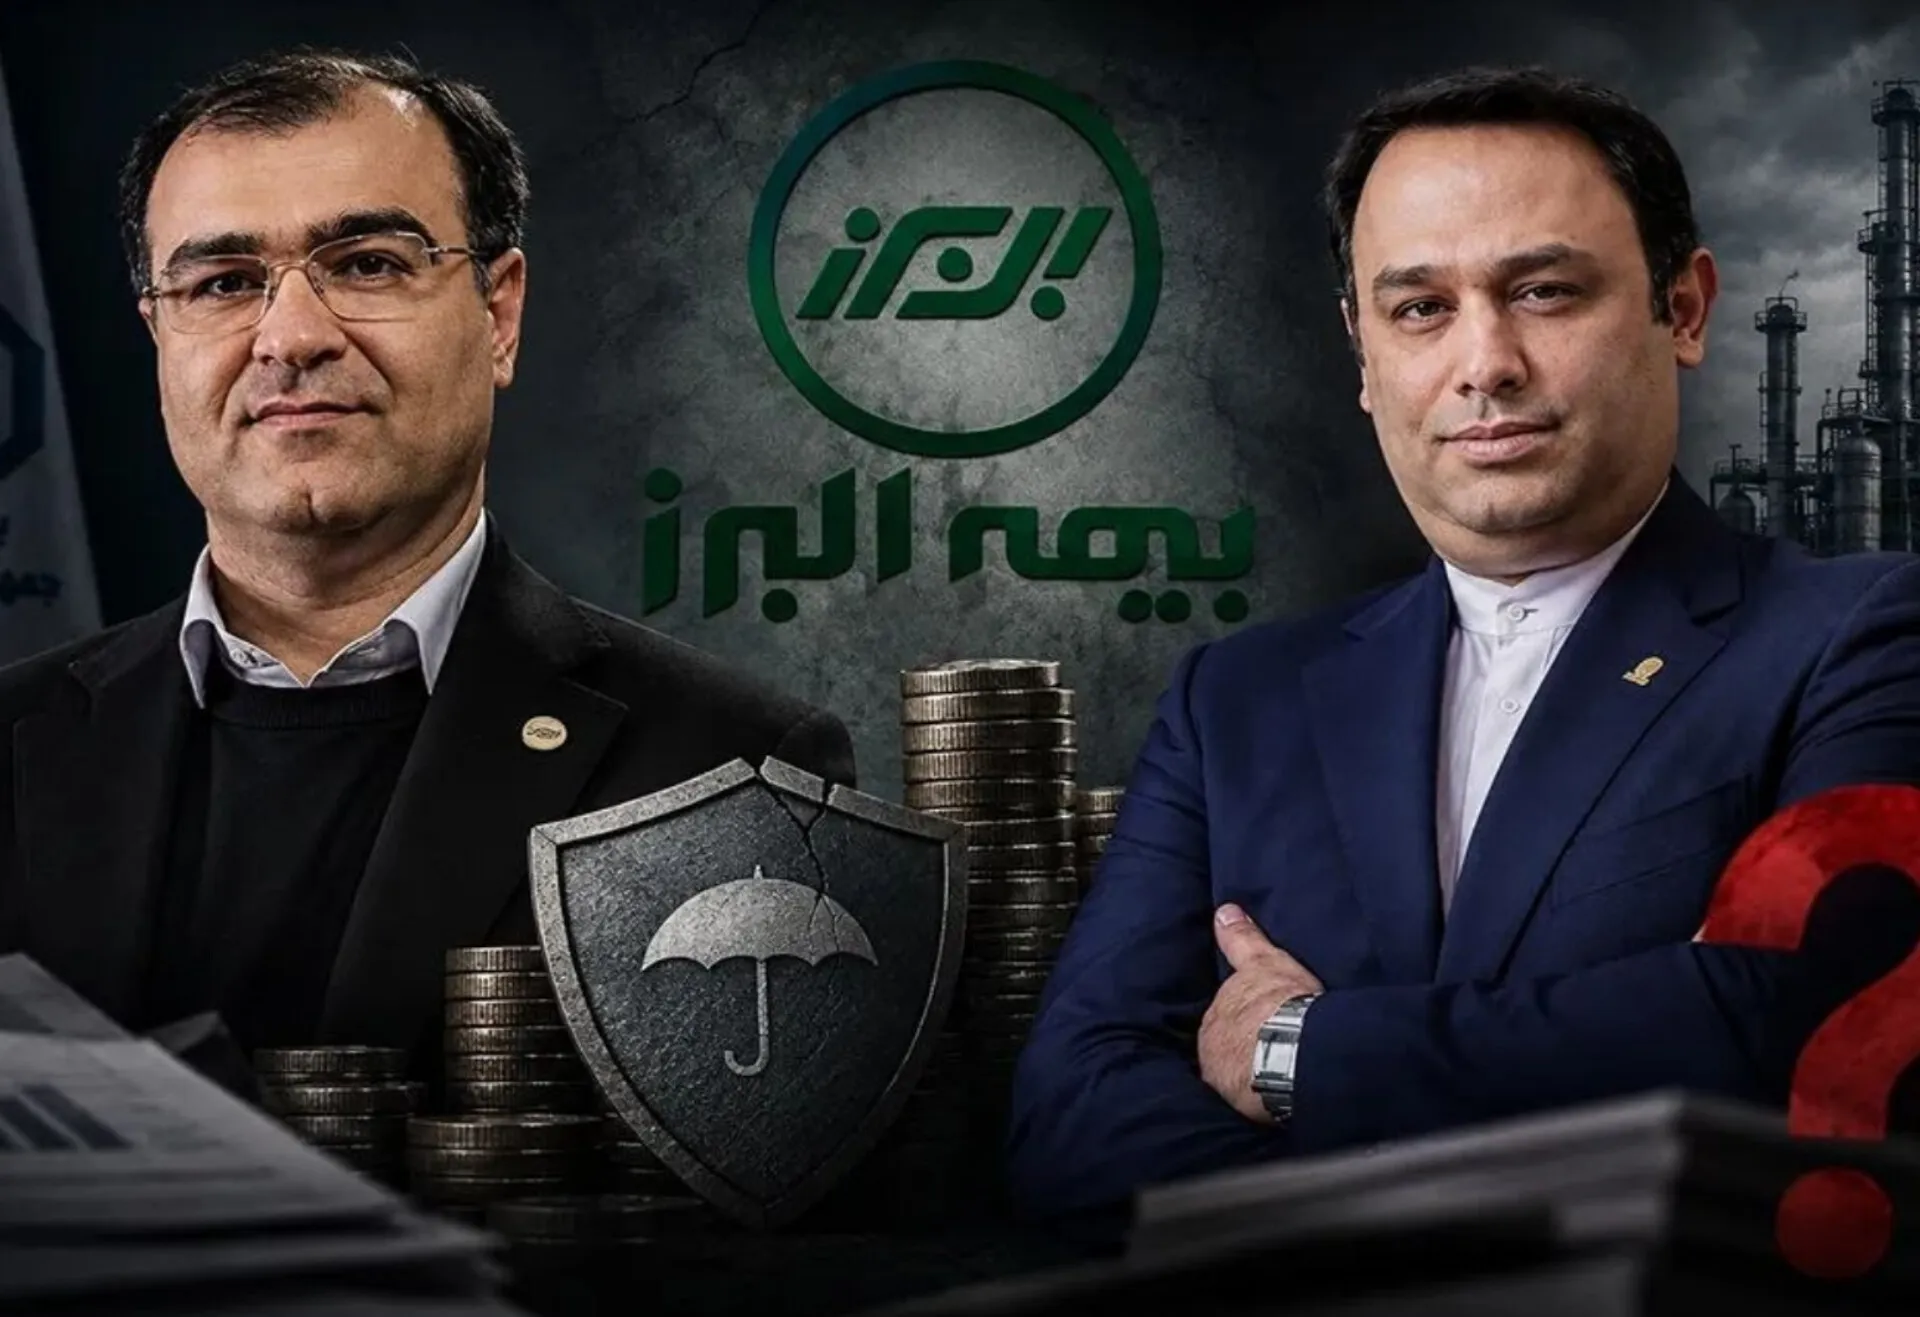
روزنامه اینترنتی فراز: چند سالی است بیمه البرز از فعالیتهای متعارف صنعت بیمه فاصله گرفته و به سراغ طراحی ابزارهایی رفته که بیش از آنکه ماهیت بیمهای داشته باشند، به تأمین مالی و فعالیتهای سرمایهگذاری شباهت دارند. مسیری که با بیمهنامههای زندگی پروژهمحور آغاز شد و حالا با وعده سودهای تضمینی ۴۰ درصدی و ورود به بازار ارز، ابعاد تازهای پیدا کرده است. اما پرسش اصلی اینجاست؛ بیمه البرز با چه پشتوانهای چنین تعهداتی میپذیرد و بیمه مرکزی به ریاست موسی رضایی دقیقاً چه نظارتی بر این فعالیتها دارد؟
آغاز این ماجرا به ۲۰ مرداد ۱۴۰۳ و دوران مدیریت موسی رضایی در بیمه البرز بازمیگردد؛ روزی که او از بیمه زندگی پروژهمحور «تاراز» رونمایی کرد. طرحی که با هدف تأمین مالی احداث پتروشیمی سیگلو به بازار معرفی شد و وعده حداقل ۲۷ درصد سود را به بیمهگذاران داد. هرچند با گذشت زمان، پروژه پتروشیمی سیگلو همچنان به نقطه تکمیل نرسیده است، اما این مدل تأمین مالی متوقف نشد و طرحهای دیگری از خانواده تاراز متولد شدند.
بیمهنامههای «کلور» و «پتروژین» با هدف تأمین مالی در صنایع لوازم خانگی و پتروشیمی معرفی شدند تا بیمه البرز دامنه جذب منابع از طریق بیمههای زندگی را گسترش دهد. به این ترتیب، آنچه ابتدا یک تجربه محدود برای تأمین مالی پروژه صنعتی بود، به الگویی برای جذب نقدینگی تبدیل شد؛ الگویی که حالا با وعده بازدهیهای قابلتوجه، پرسشهای جدی درباره پشتوانه اقتصادی و میزان ریسک آن ایجاد کرده است.
یونیتلینک بیمه البرز با چاشنی سود تضمینی در اقتصاد اسلامی بدون ربا
در ادبیات بینالمللی، بخشی از این محصولات به بیمههای زندگی یونیتلینک (Unit-Linked) شباهت دارند. در این بیمهنامهها، ارزش اندوخته بیمهگذار به عملکرد داراییهای سرمایهگذاریشده وابسته است و حتی احتمال کاهش ارزش سرمایه نیز وجود دارد. اما آنچه بیمه البرز در طرحهای خود تبلیغ میکند، تفاوت مهمی با منطق متعارف این محصولات دارد: وعده سود تضمینی.
بیمه البرز در معرفی طرحهای کلور و پتروژین از سود تضمینشده ۴۰ درصدی سخن میگوید. اینجا دیگر صرفاً با یک محصول بیمهای مبتنی بر سرمایهگذاری مواجه نیستیم؛ بلکه با تعهد مالی قابلتوجهی روبهرو هستیم که باید مشخص شود پشتوانه آن چیست و از چه محلی تأمین خواهد شد.
در اقتصادی که نظام بانکی آن بر مبنای بانکداری بدون ربا فعالیت میکند و نرخهای سود سپرده تابع مقررات مشخص هستند، چگونه میتوان از سود قطعی و تضمینشده با چنین ارقامی سخن گفت؟ سالهاست بانکها برای جذب سپرده از نرخ سود علیالحساب استفاده میکنند و در بازار سرمایه نیز تنها اصل سرمایه در طرحهای تأمین مالی جمعی تضمین میشود. بنابراین، وعده سود ۴۰ درصدی آن هم از سوی یک شرکت بیمه، نمیتواند صرفاً یک ابزار تبلیغاتی جذاب تلقی شود.
مسئله فقط بالا بودن نرخ سود نیست؛ مسئله، تناسب میان بازدهی داراییها و هزینه تعهدات است. اگر پروژهای که منابع بیمهگذاران به آن اختصاص یافته، نتواند بازدهی مورد انتظار را ایجاد کند، چه کسی مابهالتفاوت را پرداخت خواهد کرد؟ آیا بیمه البرز از محل سرمایه و ذخایر خود این تعهد را میپذیرد؟ یا قرار است ریسک شکست پروژه به ترازنامه شرکت بیمه منتقل شود؟
در صورتی که پروژههای سرمایهگذاری شده به دلیل تحریمهای شدید یا حوادث غیرمترقبه جنگی نتواند به بهرهبرداری برسد، بیمه البرز این تعهدات سنگین را از چه محلی بازپرداخت خواهد کرد؟ در صورت شکست چنین پروژههایی، بیمه البرز میخواهد بار سنگین پرداخت تعهدات مذکور را به دوش بیمهگذاران منتقل کند؟ یا موجی از نارضایتی عمومی در این شرایط ایجاد خواهد شد؟
البته نوآوری در صنعت بیمه و استفاده از ظرفیت بیمههای زندگی برای تأمین مالی پروژههای اقتصادی، بهخودیخود ایرادی ندارد. اما نوآوری بدون محاسبات اکچوئری، ارزیابی ریسک، پشتوانه مالی و نظارت مستمر، چیزی جز ایجاد تعهدات بالقوه خطرناک نیست.
اینجاست که مسئولیت موسی رضایی، رئیس کل بیمه مرکزی، اهمیت پیدا میکند. کسی که در دوران مدیریت خود در بیمه البرز، زمینه توسعه این مدل بیمهنامهها را فراهم کرد، اکنون در رأس نهادی قرار دارد که باید بر عملکرد شرکتهای بیمه و صیانت از حقوق بیمهگذاران نظارت کند. این تغییر جایگاه، مسئولیت پاسخگویی او را سنگینتر میکند.
موسی رضایی باید توضیح دهد بیمه مرکزی با چه معیارهایی مجوز چنین محصولاتی را صادر کرده است؟ آیا پیش از عرضه این بیمهنامهها، توانگری مالی شرکت، میزان تعهدات احتمالی و سناریوهای شکست پروژهها بررسی شده است؟ آیا نهادی مستقل، نسبت میان بازدهی وعدهدادهشده و بازدهی واقعی پروژهها را ارزیابی کرده است؟ یا سبقه موسی رضایی در بیمه البرز و ابداع چنین طرحهایی، به سوگیری او نسبت به بیمه البرز منجر شده است؟
در شرایطی که کشور با تحریمهای سنگین، نااطمینانی اقتصادی و تهدید زیرساختهای صنعتی مواجه است، نمیتوان ریسک سرمایهگذاری در پروژههای بزرگ را نادیده گرفت. اگر یک پروژه پتروشیمی یا صنعتی با حادثه، توقف فعالیت یا مشکلات مالی مواجه شود، تکلیف تعهدات بیمه البرز چیست؟ اگر منابع پروژه از بین برود، تکلیف سرمایه بیمهگذارانی که با وعده سود تضمینی جذب شدند، چه میشود؟
مردم شاید به شرکتهای بیمهای کوچک اعتماد چندانی نداشته باشند، اما وقتی نام یک شرکت در کنار تأیید و نظارت بیمه مرکزی قرار میگیرد، اعتماد عمومی بهمراتب بیشتر میشود. بنابراین، اگر یکی از این طرحها در ایفای تعهدات خود با مشکل مواجه شود، فقط اعتبار بیمه البرز آسیب نمیبیند؛ عملکرد بیمه مرکزی و نهادهای نظارتی نیز زیر سؤال خواهد رفت.
اقدامات بیمه البرز بیش از آنکه به توسعه فعالیتهای متعارف صنعت بیمه شباهت داشته باشد، به سمت تأمین مالی و فعالیتهای شبهبانکی حرکت کرده است؛ از جذب منابع با وعده سودهای بالا گرفته تا تأمین مالی پروژههای صنعتی و ورود به محصولات ارزی.
این در حالی است که بانک مرکزی با همکاری وزارت اقتصاد و سازمان بورس، صندوقهای درآمد ثابت ارزی را با بازدهی پیشبینیشده معرفی کرده است، نه سود قطعی تضمینشده. تفاوت میان پیشبینی بازدهی و تضمین آن دقیقاً همان نقطهای است که بیمه البرز و بیمه مرکزی باید درباره آن توضیح دهند. وقتی ابزارهای نظام بانکی و بورسی نیز با ملاحظات مشخصی درباره ریسک و بازدهی طراحی میشوند، چگونه یک شرکت بیمه میتواند بدون شفافسازی درباره پشتوانه تعهدات خود، وعده سودهای تضمینی بدهد؟
اکنون نیما نوراللهی که از اردیبهشت ۱۴۰۵ مدیرعامل بیمه البرز شده است، باید درباره ادامه این مسیر توضیح دهد. او وارث طرحهایی است که پایهگذاری آنها به دوره مدیریت موسی رضایی بازمیگردد، اما این موضوع مسئولیت مدیریت فعلی را منتفی نمیکند. نوراللهی باید روشن کند منابع جذبشده کجا سرمایهگذاری شده و چه تضمینی برای ایفای تعهدات بلندمدت شرکت وجود دارد.
از سوی دیگر، مدنیزاده، وزیر اقتصاد، نیز نمیتواند نسبت به این تحولات بیتفاوت باشد. آیا وزیر از ابعاد این طرحها و تعهدات احتمالی آنها مطلع است؟ آیا قرار است بیمه مرکزی از نهادی ناظر بر صنعت بیمه، به نهادی موازی با بانک مرکزی تبدیل شود؟
صنعت بیمه به نوآوری نیاز دارد، اما نه نوآوری بدون پشتوانه و نه رقابت بر سر بالاترین نرخ سود تضمینی. بیمهگذار قرار است برای آینده خود امنیت مالی بخرد، نه اینکه ناخواسته در معرض ریسک پروژههایی قرار بگیرد که از جزئیات و مخاطرات آنها اطلاع کافی ندارد. اکنون نوبت موسی رضایی و نیما نوراللهی است که به یک پرسش اساسی پاسخ دهند: پشتوانه واقعی سودهای تضمینی بیمه البرز چیست و اگر این تعهدات محقق نشوند، چه کسی پاسخگوی مردم خواهد بود؟